Risposta breve: l’affiliazione senza partita IVA si può fare solo se l’attività resta occasionale: non abituale, non organizzata. Le commissioni sono reddito e vanno dichiarate in ogni caso. La soglia dei 5.000 euro non è il limite per stare senza partita IVA: è la franchigia oltre la quale scattano i contributi INPS. Quando l’attività diventa continuativa la partita IVA serve, e prima di aprirla conviene farsi dire da un commercialista dove passa il confine nel proprio caso.
Se guadagni con i link di affiliazione e non hai la partita IVA, la domanda che gira è sempre la stessa: «quanto posso incassare prima di doverla aprire?». È la domanda sbagliata. Il fisco non guarda la cifra, guarda come guadagni: se lo fai una volta, o se lo fai tutti i mesi.
Se stai partendo da zero, il quadro generale è in marketing di affiliazione, spiegato semplice e la scelta dei programmi in i migliori programmi di affiliazione per chi inizia.
Il percorso di un sito è in blog di affiliazione, il meccanismo passo passo in come funziona l’affiliazione. Qui sotto: i due criteri che decidono, cosa cambia con i 5.000 euro, cosa fare nei due casi, le tre cose vietate e la procedura in sette passi.
Quanto posso guadagnare senza partita IVA? Perché la domanda porta fuori strada
La frase «senza partita IVA fino a 5.000 euro» è fra le più cercate e fra le più fraintese. Fa credere che esista un tetto sotto il quale non devi niente e sopra il quale apri la partita IVA.
Non funziona così: i 5.000 euro riguardano i contributi INPS, non l’obbligo di partita IVA. E le imposte si pagano anche sotto quella cifra.
Ti stai chiedendo «e se guadagno poco?». La risposta non cambia: conta come lavori, non quanto incassi.
Il fraintendimento è diffuso: su r/commercialisti un utente propone di farsi pagare una volta l’anno, a dicembre, perché «così la prestazione resta occasionale». La risposta è netta:
«Come farsi pagare e la natura della prestazione sono due cose diverse ovviamente. Non è che se lavori tutti i giorni ma ti fai pagare una volta l’anno la prestazione diventa per magia occasionale.»
u/Dragor_Dragar, thread «Prestazione occasionale 70k l’anno. Non serve partita IVA?», r/commercialisti
Nello stesso thread, l’utente smnvni aggiunge il pezzo che manca quasi sempre: «per non pagare l’IRPEF devi guadagnare da varie fonti di reddito meno di 4.800 euro l’anno. Oppure apri una normale partita IVA in forfettario e paghi l’imposta sostitutiva». Sotto quella soglia il problema non esiste; sopra, la partita IVA costa meno della prestazione occasionale, non più.
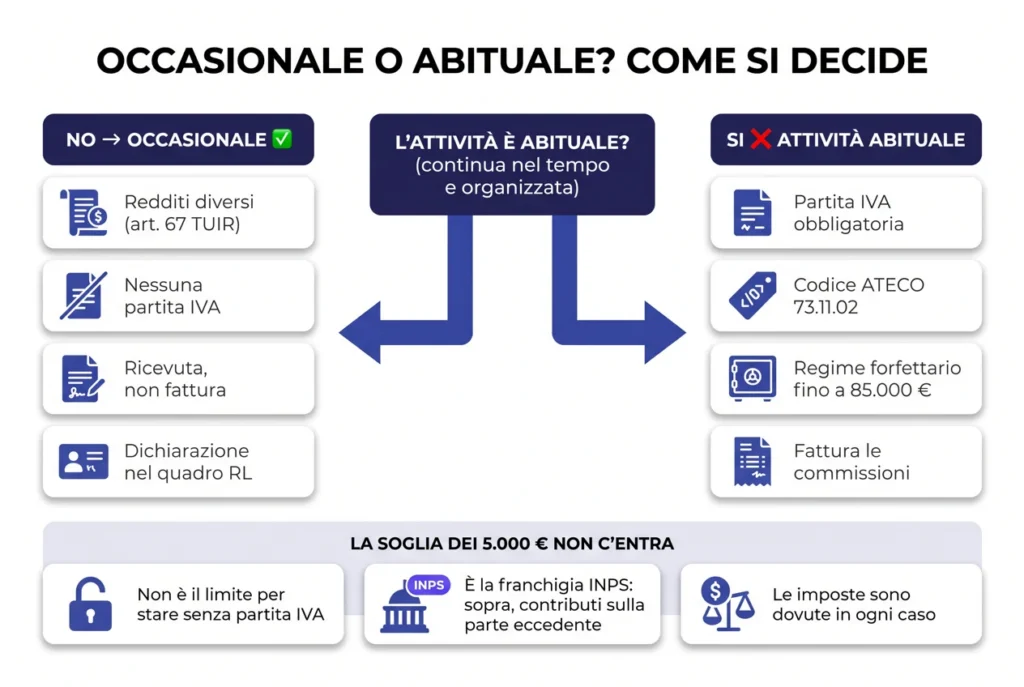
Come si capisce se l’attività è occasionale o abituale?
La regola sta in una riga di legge. L’articolo 67, comma 1, lettera l) del TUIR mette fra i «redditi diversi» quelli che derivano da «attività di lavoro autonomo non esercitate abitualmente». Fuori da lì c’è il lavoro autonomo vero, quello dell’articolo 2222 del codice civile, che richiede la partita IVA.
Il criterio è uno: l’attività è abituale o no, e l’abitualità non si misura in euro. Si misura in come è fatta. Tre segnali che un affiliato riconosce nel proprio caso:
- Continuità: sito, canale o pagina restano online e portano clic ogni mese, anche quando non ci lavori.
- Organizzazione: dominio, hosting, newsletter, calendario editoriale, analytics. Mezzi predisposti per l’attività.
- Intenzione di lucro stabile: non stai provando se «funziona», stai costruendo un’entrata ricorrente.
Sull’affiliazione in particolare il punto è quasi automatico: il meccanismo è fatto apposta per durare. Il link resta pubblicato, il programma paga una percentuale per ogni acquisto che arriva da lì, il report è mensile. Un’attività così configurata è continuativa per costruzione.
Non è un’opinione di questo sito. Su Quora, alla domanda «Si può fare affiliate marketing senza partita IVA?» (oltre 30 risposte), un consulente di web marketing e SEO scrive:
«Per fare affiliate marketing ed essere in regola devi aprire partita IVA». Nella stessa risposta aggiunge la parte che quasi tutte le guide sbagliano: «il superamento o meno della soglia di fatturato di 5000 euro» è «completamente» fuori tema.
Enzo Sibillano, consulente di web marketing e SEO, Quora
Un consulente SEO con esperienza dal 1995 aggiunge la formula che riassume tutto. «Se il guadagno è generato da una attività continuativa (e non saltuaria) devi comunque aprire la partita IVA, indipendentemente dalla cifra guadagnata». Con la nota che il tema resta controverso.
Restano i casi intermedi: questa guida dà criteri e numeri, la decisione la prende chi firma la tua dichiarazione.
Cosa sono davvero i 5.000 euro?
I 5.000 euro sono una franchigia contributiva. Non un permesso fiscale. La pagina ufficiale dell’INPS sui lavoratori autonomi occasionali lo dice in una riga che vale più di dieci articoli:
«Per i lavoratori autonomi occasionali, i primi 5.000 euro annui costituiscono una soglia di esenzione dall’obbligo contributivo (cd. franchigia).»
INPS, «I contributi dei lavoratori autonomi occasionali», ultimo aggiornamento 7 ottobre 2025
Tradotto: fino a 5.000 euro lordi nell’anno non versi contributi previdenziali; oltre, ti iscrivi alla Gestione Separata e versi i contributi solo sulla parte eccedente. La franchigia non ti esonera dalle imposte e non c’entra con la partita IVA.
| Cosa si sente dire | Cosa dicono le fonti |
|---|---|
| «Sotto i 5.000 euro non serve la partita IVA» | La soglia non c’entra con la partita IVA: decide la natura dell’attività, non la cifra (art. 67, comma 1, lett. l) TUIR) |
| «Sotto i 5.000 euro non pago niente» | Non paghi contributi INPS; l’imposta sul reddito resta dovuta (INPS, franchigia contributiva) |
| «Sopra i 5.000 euro pago i contributi su tutto» | I contributi si versano solo sulla parte eccedente i 5.000 euro (INPS) |
| «Se incasso 1.000 euro non devo dichiarare» | Le commissioni sono reddito: vanno dichiarate. Esistono casi di esonero dalla dichiarazione, ma dipendono dall’insieme dei tuoi redditi |
E attenzione alla parola «occasionale»: l’agenzia delle entrate prevede la ritenuta del 20% a titolo d’acconto sui «compensi per prestazioni di lavoro autonomo anche occasionale». La ritenuta la applica il committente quando è un sostituto d’imposta italiano. Se il committente è estero — e nell’affiliazione lo è quasi sempre — la ritenuta non c’è, e l’imposta la versi tu in dichiarazione.
Affiliazione Amazon senza partita IVA: chi paga e come si dichiara
Il caso più diffuso chiarisce tutto il resto. Il Programma Affiliazione Amazon in Italia fa capo a una società lussemburghese, Amazon Europe Core Sarl (partita IVA LU26375245).
La documentazione ufficiale per gli affiliati stabilisce che chi ha una partita IVA fuori dal Lussemburgo emette fattura senza addebitare l’IVA e la invia alla sede di Lussemburgo.
Ti aspetti che Amazon ti trattenga le tasse? Non succede: Amazon non fa da sostituto d’imposta italiano.
Due conseguenze pratiche:
- Se resti senza partita IVA, non c’è nessun sostituto d’imposta italiano che ti trattenga il 20%. Il compenso arriva lordo e l’imposta la versi tu in dichiarazione, fra i redditi diversi.
- Con la partita IVA, la fattura ad Amazon Europe Core va emessa senza IVA. Il servizio di marketing verso un soggetto estero è fuori dal campo IVA italiano.
Un dettaglio che circola nelle discussioni e va smontato: farsi pagare in buoni Amazon invece che con il bonifico non cambia il regime. Nel thread su Amazon Associates di r/commercialisti un utente lo propone come scorciatoia, e la risposta del suo interlocutore è quella giusta: «andrebbero ugualmente dichiarati come guadagni». Il mezzo di pagamento non cambia la natura del reddito.
Nello stesso thread un utente chiede se esistano soglie minime sotto le quali non serve la partita IVA. La risposta: «non esiste alcun minimo di fatturato per l’occasionale o non occasionale. Devi dichiarare tutto e sempre, ma soprattutto avere la partita IVA». Per chi incassa poche decine di euro al mese, si apre allora la domanda vera: conviene?
Se vuoi vedere come funziona il programma nel dettaglio — requisiti, percentuali, tempistiche — la lettura giusta è cos’è l’affiliazione Amazon e come funziona. Qui resta il lato fiscale.
Cosa devi fare se l’attività resta occasionale?
Il caso «sono in regola senza partita IVA» esiste, ma è più stretto di quanto si pensi. Se l’attività è davvero occasionale, ecco cosa ti riguarda:
- Dichiari tutto: i compensi sono redditi diversi e vanno indicati in dichiarazione (quadro RL del modello Redditi, quadro D del 730).
- Non emetti fattura e non applichi l’IVA: senza abitualità manca il presupposto dell’imposta; al posto della fattura rilasci una ricevuta.
- Compili la ricevuta: importo lordo, ritenuta applicata, netto percepito. Con committente estero la ritenuta italiana non si applica.
- Confronti i compensi lordi con la franchigia: si sommano tutti i committenti dell’anno, non uno solo.
- Ti iscrivi alla Gestione Separata se superi i 5.000 euro, comunicandolo al committente.
Sulla comunicazione preventiva, che compare spesso fra i dubbi, la precisazione è netta: l’obbligo dell’articolo 14 del D.lgs. 81/2008, gestito dalle Comunicazioni Obbligatorie del Ministero del Lavoro, è a carico del committente che opera come imprenditore, non del lavoratore. Chi pubblica link di affiliazione non deve inviare nulla.
L’esonero dalla dichiarazione esiste ma è stretto: vale solo se il reddito occasionale è l’unica fonte. Le guide fiscali indicano soglie fra 4.800 e 5.500 euro, a seconda di come è composto il reddito complessivo.
Con uno stipendio accanto, la dichiarazione la fai comunque — ed è lì che entrano le commissioni.
Quando serve la partita IVA? Cosa cambia nel pratico
Quando l’attività diventa continuativa, il pacchetto è questo: partita IVA, fattura, contributi. Per l’affiliazione il codice ATECO più usato è 73.11.02 (conduzione di campagne di marketing e altri servizi pubblicitari) e la forma fiscale più diffusa è il regime forfettario.
Dalla scheda ufficiale dell’Agenzia delle Entrate: si accede al regime forfettario con ricavi o compensi fino a 85.000 euro. Le spese per lavoro dipendente o accessorio non devono superare 20.000 euro.
L’imposta sostitutiva è del 15%, ridotta al 5% per i primi cinque anni se ricorrono i requisiti della nuova attività. Sopra i 100.000 euro il regime non si applica più dall’anno stesso, e l’IVA diventa dovuta dalle operazioni che superano il tetto.
Sul reddito imponibile non si applica il 15% sul fatturato, ma su una quota: il coefficiente di redditività del codice ATECO. Per il gruppo 73.11 è il 78%.
Poi ci sono i contributi: chi è nel forfettario senza altra copertura previdenziale versa alla Gestione Separata INPS il 26,07% del reddito imponibile. L’aliquota è confermata per il 2026 dalla circolare INPS n. 8 del 3 febbraio 2026.
Il caso degli 1.000 euro di commissioni all’anno si chiude quasi sempre con «non conviene». Non è colpa delle tasse: sono i costi fissi. In un thread di r/commercialisti un affiliato fa il conto: «se fatturo 1.000 € all’anno e aprirla mi costa 500 € più tasse e commercialista, guadagno 10 €». La risposta di chi lo assiste non rassicura: «meno di 5.000 sicuramente non conviene iniziare a monetizzare, e forse nemmeno meno di 10.000».
Cosa non si può fare con l’affiliazione senza partita IVA?
- Pubblicizzare scommesse e giochi con vincite in denaro. L’articolo 9 del «decreto dignità» vieta «qualsiasi forma di pubblicità, anche indiretta», «su qualunque mezzo», «compresi i social media». Il divieto è a carico anche del proprietario del sito che pubblica, e l’autorità che sanziona è l’AGCOM. È il settore che paga di più, ed è quello dove il rischio è tuo.
- Trasformare in occasionale ciò che occasionale non è. Farsi pagare a fine anno, in una volta sola o in buoni non cambia la natura dell’attività: conta come lavori, non come incassi.
- Costruire un’attività continuativa e non dichiararla. Le commissioni sono reddito, il programma emette una dichiarazione dei compensi e l’account è intestato a te.
I sette passi, in ordine
- Guarda come guadagni, non quanto. Quello che faccio si ripete ogni mese?
- Verifica se l’attività è continuativa e organizzata. Sito online, contenuti che restano, strumenti, lucro stabile.
- Controlla se il committente è italiano o estero. Se è estero, nessuna ritenuta d’acconto: l’imposta la versi tu.
- Somma i compensi lordi di tutti i committenti e confrontali con la franchigia dei 5.000 euro.
- Se resti occasionale: ricevuta e dichiarazione, nessuna partita IVA.
- Se diventa abituale: partita IVA, ATECO 73.11.02, forfettario, con l’imposta sostitutiva al 5% nei primi cinque anni.
- Fai dire a un commercialista dove passa il confine nel tuo caso, con i numeri davanti.
In sintesi
- La domanda giusta non è «quanto posso guadagnare», è «l’attività è occasionale o abituale».
- I 5.000 euro sono la franchigia contributiva INPS: sotto non versi contributi, sopra versi sulla parte eccedente.
- Le imposte sono dovute in ogni caso: le commissioni sono reddito, buoni o bonifici che siano.
- Con il committente estero non c’è ritenuta d’acconto: l’imposta la versi in dichiarazione.
- Quando l’attività diventa continuativa servono partita IVA, codice ATECO 73.11.02 e, quasi sempre, regime forfettario.
Domande frequenti
- Quanto si paga se si superano i 5.000 euro di lavoro autonomo occasionale?
- Si versano i contributi alla Gestione Separata INPS solo sulla parte che supera i 5.000 euro, non su tutto l’incassato: la franchigia è una soglia di esenzione contributiva. Le imposte, invece, sono dovute sull’intero compenso, franchigia o no.
- Si può fare affiliazione Amazon senza partita IVA?
- L’iscrizione al programma è personale e non richiede una partita IVA. Quello che cambia è il regime fiscale dei guadagni: se l’attività resta occasionale basta la dichiarazione, se diventa continuativa e organizzata la partita IVA serve. I due piani vanno tenuti separati: essere accettati nel programma non significa essere in regola con il fisco.
- Quando non è obbligatoria la partita IVA?
- Quando l’attività non è abituale, cioè non si ripete nel tempo con continuità e non è organizzata. Non è una questione di cifra ma di natura dell’attività: una prestazione isolata resta occasionale anche se vale qualche migliaio di euro, un sito che incassa ogni mese è abituale anche se incassa poco.
- I buoni Amazon al posto del bonifico cambiano qualcosa?
- No: il compenso in buoni è comunque un compenso. Resta reddito e va dichiarato come le commissioni pagate in denaro. Il mezzo di pagamento non cambia la natura del reddito e non cambia l’obbligo di dichiararlo.
- Serve la comunicazione preventiva per le prestazioni di affiliazione?
- La comunicazione preventiva prevista dall’articolo 14 del D.lgs. 81/2008 è un obbligo del committente che opera come imprenditore, non del lavoratore, e riguarda le prestazioni autonome occasionali rese in azienda. Chi pubblica link di affiliazione non deve inviare nulla, e una società estera non è tenuta a farlo.

Lascia un commento